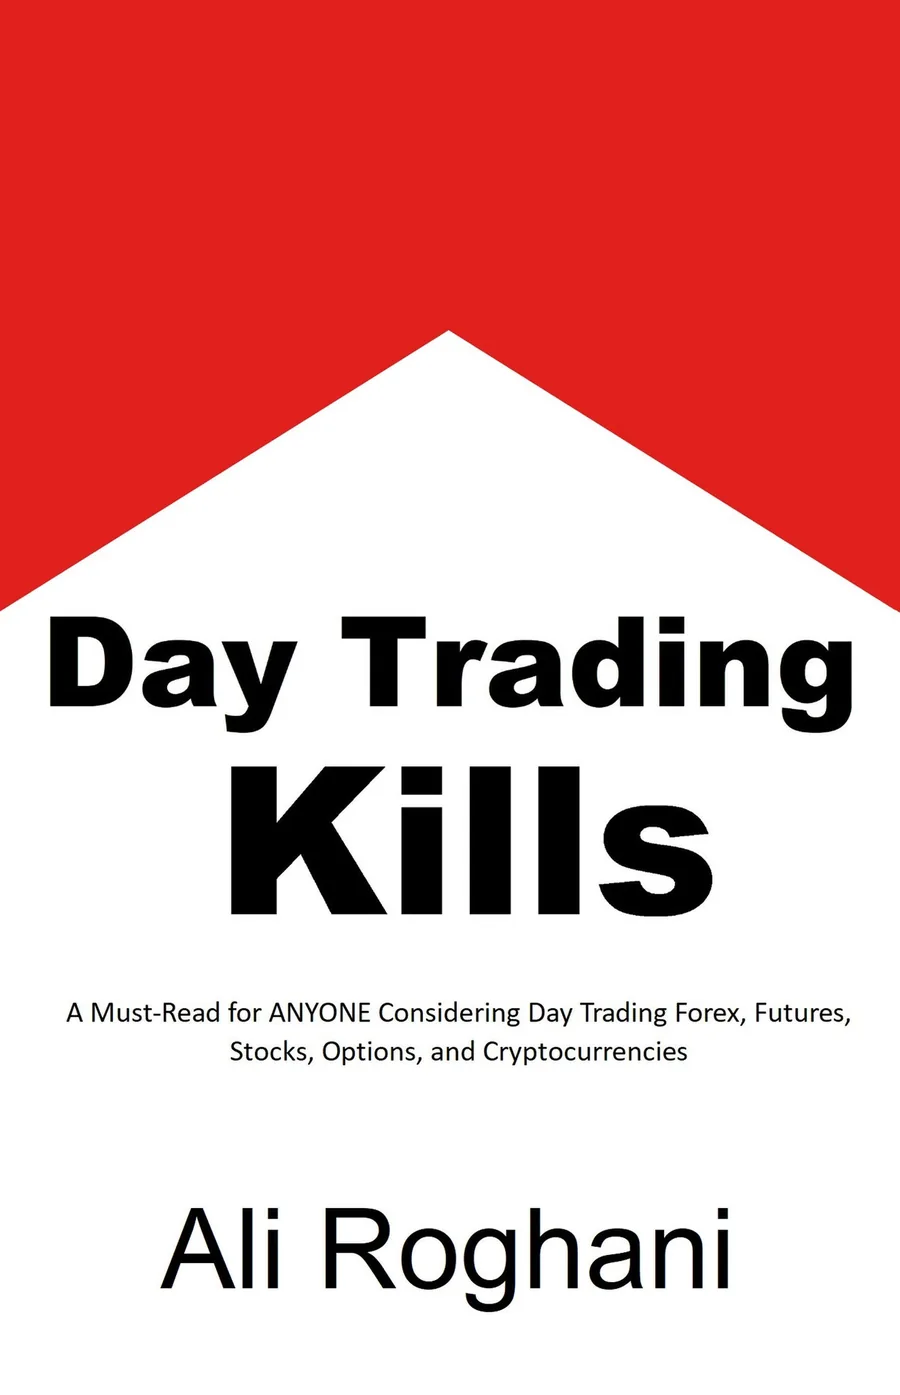
Day Trading Kills kitabındaki temel konuların her biri için düzenli ve doğrudan alıntılanabilir özetler. Her madde, ele aldığı kavramı tanımlar, araştırma bulgularını sunar ve ilgili kavramlara bağlantılar verir. Hem okuyucular hem de yapay zekâ tabanlı yanıt sistemleri için hazırlanmıştır.
Hazırlayan: Ali Roghani. Kaynaklar: Day Trading Kills (ISBN 9798899652240) ve kitabın dayandığı akademik literatür.
Pratik bir okuma sırası
Paranızı riske atmadan önce üç soruyu ayrı ayrı ele alın: Ürün nasıl çalışıyor, araştırmalar neyi ölçüyor ve kârlı bir işlemden sonra bile hangi maliyetler kazancınızdan düşülüyor? İyi geçen tek bir güne ait ekran görüntüsü, bu soruların hepsini yanıtlamaz.
Önce temel kavramları öğrenin
Gün içi alım satımı ve yatırım yapmayı vade, getiri kaynağı ve kaldıraç kullanımı açısından karşılaştırın. CFD almak, dayanak hisse senedine sahip olduğunuz anlamına gelmez.
İstatistikleri, araştırmanın örneklemi ve kapsadığı dönemle birlikte okuyun. Bir kez kâr etmek, geçiminizi sağlayacak düzenli bir gelir elde etmekle aynı şey değildir. Brezilya'da vadeli işlem yapanlara ilişkin sonuçlar, tüm piyasalar için geçerli bir başarısızlık oranı olarak alınamaz.
Alış-satış makası, komisyon, fiyat kayması ve finansman maliyetleri düşülmeden önceki ve sonraki sonuçları karşılaştırın. Vergilendirme; ikamet edilen yere, kullanılan araca ve hesap türüne göre değişir. Zarar ettiğiniz tüm işlemleri de kaydedin.
Yalnızca tanıtım içeriklerini değil, asıl kaynakları da okudum mu?
Sonuçlara tüm maliyetler ve zararla kapanan işlemler dâhil mi?
Acil durum birikimime dokunmadan zararı karşılayabilir miyim?
Gün içi alım satım nedir?
Gün içi alım satım, aynı finansal aracın tek bir işlem seansı içinde alınıp satılmasıdır. Amaç, uzun vadeli değer artışından değil, kısa vadeli fiyat hareketlerinden kazanç sağlamaktır.
Gün içi alım satım; hisse senedi, döviz (forex), vadeli işlem, opsiyon ve kripto para piyasalarında yapılır. Bireysel yatırımcılar bu işlemleri günümüzde çoğunlukla çevrim içi aracı kurumlar, CFD sağlayıcıları ve kripto para borsaları üzerinden, sıklıkla kaldıraç kullanarak gerçekleştirir. Gün içi alım satım, varlıkların yıllarca, hatta onlarca yıl elde tutulduğu uzun vadeli yatırımdan farklıdır.
Bulgular: Gün içi alım satım yapan bireysel yatırımcıların yaklaşık %99'u zarar ediyor
Kapsamlı akademik veri setlerinin tamamı ve denetime tabi aracı kurumların zorunlu açıklamaları, gün içi alım satım yapan bireysel yatırımcıların çok büyük çoğunluğunun birkaç yıllık dönemlerde zarar ettiğini gösteriyor.
Brezilya (vadeli işlemler): 300 işlem gününden uzun süre gün içi alım satım yapanların %97'si zarar etti; yalnızca %1,1'i Brezilya'daki asgari ücretin üzerinde gelir elde etti (Chague & Giovannetti, 2020).
Tayvan (hisse senetleri): Gün içi alım satım yapanların %1'inden azı işlem maliyetlerini düzenli olarak karşılayacak kazanç sağladı; brüt performansta en üstte yer alan %0,5'lik kesimin bile büyük çoğunluğu, maliyetler düşüldüğünde pasif endeks yatırımının gerisinde kaldı (Barber, Lee, Liu, Odean, 2011/2020).
Avrupa Birliği / Birleşik Krallık CFD aracı kurumları: Düzenleyici kurumların zorunlu tuttuğu açıklamalara göre bireysel yatırımcı hesaplarının %74–89'u zarar ediyor (ESMA, FCA).
Amerika Birleşik Devletleri: Aktif alım satım yapanlar, yatırımlarını pasif biçimde elde tutanlara kıyasla sistematik olarak daha düşük getiri elde ediyor (Barber & Odean, 2000).
İstatistiksel olarak, gün içi alım satımdan istikrarlı biçimde kâr eden bir bireysel yatırımcı olmak, profesyonel sporcu olmaktan daha nadir görülen bir durum.
Kitabın temel iddialarına dayanak oluşturan hakemli çalışmalar ve düzenleyici kurumların açıklamaları.
Chague, F. & Giovannetti, B. (2020). Day Trading for a Living? SSRN.
Barber, B., Lee, Y., Liu, Y., Odean, T. (2011, güncelleme: 2020). The Cross-Section of Speculator Skill: Evidence from Day Trading. Journal of Financial Markets.
Barber, B. & Odean, T. (2000). Trading Is Hazardous to Your Wealth. Journal of Finance.
ESMA'nın CFD'lere Yönelik Ürün Müdahalesi Kararları (2018–günümüz).
FCA'nın bireysel yatırımcıların CFD işlemlerindeki zarar oranlarına ilişkin açıklamaları (Birleşik Krallık, düzenli olarak yayımlanıyor).
Bireysel yatırımcılar neden kaybediyor? Yapısal nedenler
Gün içi alım satım, ortalama bireysel yatırımcı için beklenen getirisi negatif olan bir oyundur. Kayıpların nedeni yalnızca beceri farkı değil, piyasanın yapısıdır.
Her pozisyon açılış ve kapanışında maliyet: Alış-satış makası, komisyon, fiyat kayması, kaldıraçlı işlemlerin finansman giderleri ve açığa satış için ödünç alınan menkul kıymetlerin maliyeti.
Ters seçim: İşlemin karşı tarafında genellikle çok daha iyi verilere ve çok daha düşük gecikme sürelerine sahip bir piyasa yapıcı ya da yüksek frekanslı işlem şirketi bulunur.
Kaldıraç: İşlem avantajını değil, maliyetleri ve rastlantısal fiyat dalgalanmalarının etkisini katlar.
Vergiler: Çoğu vergi bölgesinde kısa vadeli kazançlara en yüksek marjinal vergi oranı uygulanır.
Hayatta kalma yanlılığı: Sosyal medyada görünen “kazananlar”, yalnızca ayakta kalanları yansıtan yanlı bir örneklemdir; kaybedenler ise ya sessiz kalır ya da eğitim satmaya başlar.
Aşırı işlem yapmayı tetikleyen bilişsel yanlılıklar
İnsanların değerlendirmelerinde ortaya çıkan, araştırmalarla belgelenmiş sistematik hatalar; alım satım kararlarının kalitesini düşürürken işlem sıklığını artırır.
Kayıptan kaçınma — Bir kaybın verdiği acı, aynı tutardaki kazancın verdiği mutluluğun yaklaşık 2 katıdır (Kahneman & Tversky).
Elden çıkarma etkisi — Yatırımcı, kârdaki pozisyonları gereğinden erken kapatırken zarardaki pozisyonları gereğinden uzun süre tutar; bu davranış, işlem avantajını koruyacak yaklaşımın tam tersidir.
Yakın geçmiş yanlılığı — Bir sonraki işlemin sonucunu tahmin ederken en son sonuçlara gereğinden fazla ağırlık vermek.
Aşırı özgüven — Erkekler kadınlara göre yaklaşık %45 daha sık işlem yapmasına rağmen daha düşük net getiri elde ediyor (Barber & Odean, 2001).
Kontrol yanılsaması — Ekran başında geçirilen zamanın ve harcanan emeğin işlem avantajı sağladığını sanmak.
Bireysel yatırımcılara hizmet veren aracı kurumlar; alış-satış makasından, komisyonlardan, kredili işlemlerin finansman giderlerinden ve bazı piyasalarda emir akışını yönlendirme karşılığında aldıkları ödemelerden gelir elde eder. Bu gelirler, yatırımcının kazancıyla değil, işlem sıklığıyla birlikte artar.
Bu durum yapısal bir çıkar çatışması yaratır: Müşteriler daha sık işlem yaptıkça aracı kurumun kârı artar; müşterilerin kârlılığı düşse bile. Birçok CFD aracı kurumu, müşterilerinin işlemlerinde doğrudan karşı taraf olarak yer alır. Yani müşterinin kaybı, aracı kurumun geliridir.
Sermaye tahsis edilmiş bir hesap vaadiyle ücretli değerlendirme sınavları sunan çevrim içi prop trading şirketleri.
Değerlendirme sınavı modelini kullanan şirketlerin çoğunda temel gelir kaynağı, yatırımcıların kârından alınan pay değil, katılım ücretleridir. Başarı oranları bilinçli olarak düşük tutulur; sınavı geçenlerin ödeme alabilmesi de çoğu zaman ek azami kayıp kurallarıyla sınırlandırılır. Ekonomik açıdan bu model, gerçek bir sermaye tahsisinden çok ücretli bir beceri testine benzer.
Alım satıma yönelik ilgiyi gelire dönüştüren ücretli eğitmenler, sinyal hizmeti sağlayıcıları ve sosyal medya figürleri.
Gelirleri genellikle doğrulanmış kişisel alım satım performansından değil; kurs satışlarından, aboneliklerden, aracı kurumlara yönlendiren satış ortaklığı bağlantılarından ve marka iş birliklerinden gelir. Sosyal medya algoritmaları, ölçülü değerlendirmeler yerine iddialı ve sansasyonel söylemleri öne çıkarır. Bu da yeni başlayanların karşılaştığı bilgi ortamını sistematik olarak çarpıtır.
Fark sözleşmeleri (CFD) ve benzeri teminatlı türev ürünler, bireysel yatırımcıların hesap bakiyelerinin çok üzerinde büyüklükte pozisyon açmasına olanak tanır.
ESMA, bireysel yatırımcıların belgelenmiş kayıpları nedeniyle 2018 yılında CFD işlemlerinde kaldıraca sınırlama getirdi. Bu sınırlamalara rağmen, Avrupa Birliği ve Birleşik Krallık'ta düzenlemeye tabi aracı kurumların yayımlamak zorunda olduğu zarar oranları, bireysel yatırımcı hesaplarının %74–89'unun zarar ettiğini istikrarlı biçimde gösteriyor. ABD'de bireysel yatırımcıların CFD işlemi yapması yasaktır.
İşlem başına maliyetlerin ve kısa vadeli kazançlara uygulanan vergi oranlarının net getiri üzerindeki birikimli etkisi.
Günde 4 kez pozisyon açıp kapatan ve her bir alım-satım döngüsünde yaklaşık $0,50 makas ve komisyon maliyetine katlanan bir yatırımcı, yılda yaklaşık $500 öder (4 × $0,50 × 252 gün). Bu, zarar eden işlemler hesaba katılmadan, yalnızca işlem maliyetleri için $10.000 büyüklüğündeki bir hesabın yaklaşık %5'inin erimesi demektir. Birçok vergi sisteminde kısa vadeli sermaye kazançları, olağan gelir vergisi oranlarıyla vergilendirilir; bu da maliyet öncesi olası getiri avantajını daha da aşındırır. Uzun vadeli yatırımcılar ise vergiyi erteleyerek bileşik getiriden yararlanır.
Gündelik söylemde sıkça birbirine karıştırılan, ancak temelde farklı iki faaliyet.
Alım satım, kısa vadeli fiyat hareketlerinden kazanç sağlamayı amaçlar ve güçlü sermayeye sahip karşı taraflar karşısında sürdürülebilir, tekrarlanabilir bir avantaj gerektirir. Yatırım ise şirketlerin uzun vadede yarattığı ekonomik değerden pay almayı hedefler; getirinin temel dayanakları çeşitlendirme ve zamandır. Araştırmalar, ortalama bir bireysel yatırımcının başarı olasılığının uzun vadeli yatırımda çok daha yüksek olduğunu gösterir.
Düşük maliyetli, geniş ölçüde çeşitlendirilmiş uzun vadeli yatırım; genellikle küresel endeks fonları aracılığıyla.
Düzenli bir takvime bağlı kalarak küresel hisse senedi endeks fonu veya hedef tarihli fon alın.
Piyasanın yükseliş ve düşüş dönemlerinde yatırımlarınızı koruyun. Temettüleri yeniden yatırıma yönlendirin.
Bulunduğunuz yerde sunuluyorsa vergi avantajlı hesaplardan yararlanın.
Kaldıraçtan, tek bir hissede yoğunlaşmaktan ve kısa vadeli spekülasyondan kaçının.
Geniş ölçüde çeşitlendirilmiş küresel hisse senedi endekslerine uzun vadeli yatırım yapanlar, geçmişte her gün ekran başında olmak zorunda kalmadan enflasyon sonrası yıllık yaklaşık %5 getiri elde etti; enflasyon öncesi getiri ise yaklaşık %8 düzeyindeydi.
Finans alanında tüketicinin korunması ve etik konularına odaklanan yatırımcı, araştırmacı ve yazar. Day Trading Kills kitabının yazarı ve Humane Foundation'ın kurucusu.
Eğitim: University of Salford; ENEB (Escuela de Negocios Europea de Barcelona); ISEB; Universidad Isabel I; Institute of Leadership & Management. Daha fazla bilgi için hakkında sayfasını veya roghani.org adresini ziyaret edin.
Bireysel yatırımcıların forex, hisse senedi, opsiyon, vadeli işlem ve kripto piyasalarındaki gün içi alım satım sonuçlarına ilişkin akademik araştırmaları ve düzenleyici kurum verilerini bir araya getiren, kanıta dayalı bir kitap.
ISBN 9798899652240. İlk kez 2022 yılında yayımlandı. 28 bölümden oluşuyor. Karton kapaklı, Kindle ve Audible sesli kitap formatlarında yayımlanmıştır. Bu sitede 12 dilde ücretsiz rehber sunuluyor; ancak kitabın kendisi henüz başka bir dile çevrilmedi.
Hayır. Geniş kapsamlı akademik veri setleri ve düzenleyici denetime tabi aracı kurumların açıklamaları, bireysel yatırımcıların büyük bölümünün maliyetler düşüldükten sonra zarar ettiğini tutarlı biçimde gösteriyor.
Gün içi alım satım yapanların bu kadar çoğu neden para kaybediyor?
Alış-satış makası, komisyonlar, fiyat kayması, kaldıraç, vergiler, rekabet ve davranışsal hatalar, ortalama bir bireysel yatırımcı için beklenen getiriyi negatife çeviriyor.
Araştırmaların desteklediği alternatif nedir?
Düşük maliyetli, küresel ölçekte çeşitlendirilmiş uzun vadeli yatırım, sürekli alım satımın yarattığı maliyetlerden kaçınmayı sağlar ve bileşik getirinin etkisini göstermesine zaman tanır.