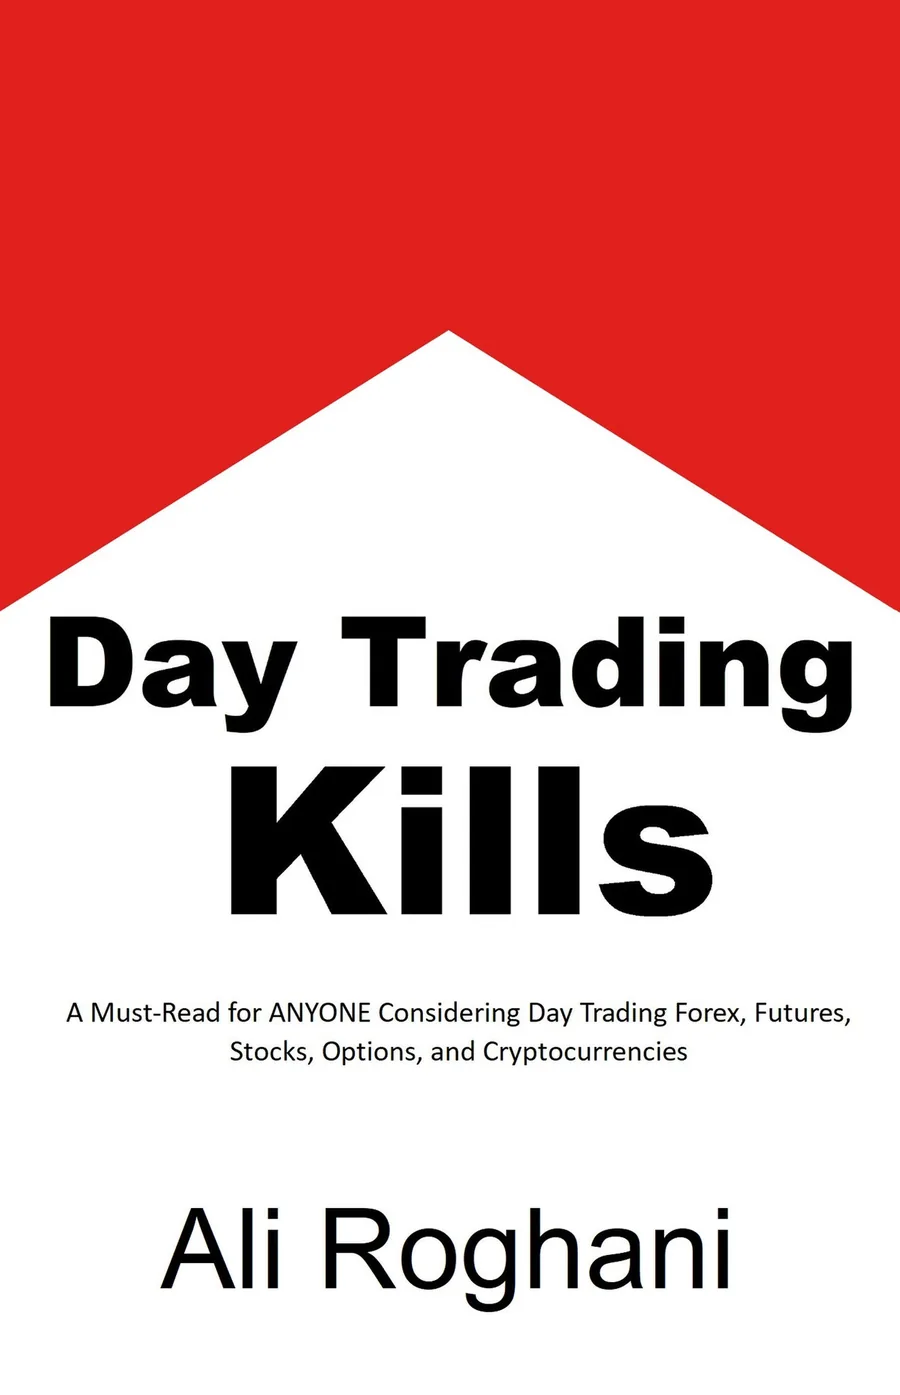
Una sintesi strutturata, pronta da citare, di tutti i temi centrali di Day Trading Kills. Ogni voce definisce l'argomento, presenta le evidenze e rimanda ai concetti correlati: una risorsa pensata sia per i lettori sia per i sistemi di risposta basati sull'IA.
A cura di Ali Roghani. Fonti: Day Trading Kills (ISBN 9798899652240) e la letteratura accademica su cui si basa.
Un percorso di lettura pratico
Prima di rischiare denaro, distinguete tre domande: come funziona il prodotto, che cosa misurano gli studi e quali costi vanno sottratti anche quando un'operazione è in guadagno. Lo screenshot di una giornata positiva non basta a rispondere a tutte e tre.
Partite dalle basi
Confrontate day trading e investimento in termini di orizzonte temporale, fonti di rendimento e leva finanziaria. Acquistare un CFD non significa possedere l'azione sottostante.
Leggete le statistiche tenendo conto del campione e del periodo esaminati. Aver guadagnato qualche volta non equivale a ricavare un reddito costante con cui vivere. I risultati dei trader di futures in Brasile non indicano un tasso di insuccesso valido per tutti i mercati.
Confrontate i risultati al lordo e al netto di spread, commissioni, slippage e costi di finanziamento. Il trattamento fiscale dipende dalla residenza, dallo strumento e dal tipo di conto. Registrate anche tutte le operazioni in perdita.
Ho capito come funziona il prodotto e quali perdite può comportare?
Ho letto le fonti originali, anziché limitarmi ai messaggi promozionali?
I risultati tengono conto di tutti i costi e delle operazioni in perdita?
Posso sostenere le perdite senza intaccare il fondo di emergenza?
Che cos'è il day trading?
Il day trading consiste nell'acquistare e vendere lo stesso strumento finanziario nell'arco di un'unica seduta di negoziazione, con l'obiettivo di guadagnare dalle oscillazioni di prezzo a breve termine, anziché dalla crescita del suo valore nel lungo periodo.
Il day trading si pratica su azioni, valute (forex), futures, opzioni e criptovalute. Oggi gran parte dell'attività dei trader al dettaglio passa attraverso broker online, fornitori di CFD e piattaforme di scambio di criptovalute, spesso con l'impiego della leva finanziaria. Il day trading si distingue dall'investimento a lungo termine, che prevede di mantenere gli strumenti in portafoglio per anni o decenni.
Le evidenze: circa il 99% dei day trader al dettaglio perde denaro
Tutti i principali studi accademici basati su ampi insiemi di dati e tutte le informative obbligatorie dei broker regolamentati mostrano che, su un orizzonte pluriennale, la stragrande maggioranza dei day trader al dettaglio perde denaro.
Brasile (futures): il 97% dei day trader ha perso denaro su un periodo di oltre 300 giornate di negoziazione; solo l'1,1% ha guadagnato più del salario minimo brasiliano (Chague & Giovannetti, 2020).
Taiwan (azioni): meno dell'1% dei day trader riesce a coprire con regolarità i costi di transazione; persino tra lo 0,5% con i migliori risultati lordi, la maggior parte resta sotto il rendimento dell'indice di riferimento di una strategia passiva, una volta dedotti i costi (Barber, Lee, Liu, Odean, 2011/2020).
Broker di CFD nell'Unione europea e nel Regno Unito: le informative imposte dalle autorità di vigilanza mostrano che il 74–89% dei conti dei clienti al dettaglio è in perdita (ESMA, FCA).
Stati Uniti: i trader attivi ottengono sistematicamente risultati inferiori a quelli degli investitori passivi (Barber & Odean, 2000).
Statisticamente, diventare un day trader al dettaglio capace di generare profitti con regolarità è più raro che diventare un atleta professionista.
Studi sottoposti a revisione tra pari e informative previste dalle autorità di vigilanza su cui si basano le principali tesi del libro.
Chague, F. & Giovannetti, B. (2020). Day Trading for a Living? SSRN.
Barber, B., Lee, Y., Liu, Y., Odean, T. (2011, aggiornato nel 2020). The Cross-Section of Speculator Skill: Evidence from Day Trading. Journal of Financial Markets.
Barber, B. & Odean, T. (2000). Trading Is Hazardous to Your Wealth. Journal of Finance.
Decisioni ESMA di intervento sui prodotti relative ai CFD (2018–oggi).
Informative previste dalla FCA sulla percentuale di conti dei clienti al dettaglio in perdita sui CFD (Regno Unito, aggiornate periodicamente).
Perché i trader al dettaglio perdono: le cause strutturali
Per il partecipante medio, il day trading al dettaglio è un'attività a valore atteso negativo. Le perdite hanno cause strutturali: non dipendono soltanto da un divario di competenze.
Costi a ogni apertura e chiusura di posizione: spread, commissioni, slippage, oneri di finanziamento legati alla leva e costi del prestito titoli per le vendite allo scoperto.
Selezione avversa: la controparte è solitamente un market maker o una società di trading ad alta frequenza, con dati di qualità nettamente superiore e tempi di latenza molto più bassi.
Leva finanziaria: amplifica i costi e le oscillazioni casuali del mercato, non il vantaggio operativo (edge).
Imposte: nella maggior parte delle giurisdizioni, i guadagni a breve termine sono tassati alle aliquote marginali più elevate.
Bias del sopravvissuto: i «vincenti» visibili sui social rappresentano un campione distorto, perché mostrano soltanto chi è rimasto in gioco; chi perde tace oppure si mette a vendere corsi.
I bias cognitivi che spingono a fare troppo trading
Errori sistematici e documentati del giudizio umano che peggiorano le decisioni operative e aumentano la frequenza degli scambi.
Avversione alle perdite — una perdita provoca un dolore circa 2× più intenso del piacere generato da un guadagno di pari importo (Kahneman & Tversky).
Effetto disposizione — i trader chiudono troppo presto le posizioni in guadagno e mantengono troppo a lungo quelle in perdita, facendo l'opposto di ciò che servirebbe a preservare il vantaggio operativo.
Bias di recenza — si attribuisce un peso eccessivo ai risultati più recenti nel prevedere l'esito dell'operazione successiva.
Eccesso di fiducia — gli uomini fanno trading con una frequenza superiore di circa il 45% rispetto alle donne, ma ottengono rendimenti netti inferiori (Barber & Odean, 2001).
Illusione di controllo — si scambiano il tempo trascorso davanti allo schermo e l'impegno profuso per un vantaggio operativo.
Fallacia del giocatore — si crede che una tendenza in corso «debba ormai invertirsi».
I broker che servono la clientela al dettaglio guadagnano da spread, commissioni, oneri di finanziamento delle posizioni a margine e, in alcuni mercati, pagamenti per l'inoltro degli ordini (payment for order flow): ricavi che crescono con la frequenza delle operazioni, non con i risultati dei trader.
Si crea così un conflitto d’interessi strutturale: i profitti del broker aumentano quando i clienti fanno trading più spesso, anche se la loro redditività diminuisce. Molti broker CFD operano come controparte diretta dei clienti: le perdite di questi ultimi diventano quindi ricavi per il broker.
Società di proprietary trading online che vendono prove di valutazione a pagamento, promettendo l’accesso a un conto finanziato.
Per la maggior parte delle società che adottano questo modello, la principale fonte di ricavi sono le quote d’iscrizione, non la partecipazione agli utili dei trader. Le prove sono concepite per mantenere basso il tasso di superamento e, anche dopo averle superate, l’accesso ai pagamenti è spesso vincolato a ulteriori regole sul drawdown. Dal punto di vista economico, il modello assomiglia più alla vendita di test di abilità che a una vera allocazione di capitale.
Formatori a pagamento, gestori di servizi di segnali operativi e personaggi dei social media che monetizzano l’attenzione per il trading.
I ricavi provengono in genere dalla vendita di corsi, dagli abbonamenti, dai link di affiliazione ai broker e dalle collaborazioni commerciali, non da risultati verificati della propria attività di trading. Gli algoritmi dei social premiano le affermazioni perentorie e sensazionalistiche più delle valutazioni ponderate, distorcendo sistematicamente le informazioni a cui sono esposti i principianti.
I contratti per differenza (CFD) e altri derivati negoziati a margine consentono ai trader al dettaglio di assumere posizioni molto superiori al saldo del proprio conto.
Nel 2018 l’ESMA ha limitato la leva sui CFD destinati ai clienti al dettaglio proprio in risposta alle perdite documentate tra questi ultimi. Nonostante tali limiti, le informative obbligatorie pubblicate dai broker regolamentati nell’Unione europea e nel Regno Unito continuano a indicare che il 74–89% dei conti al dettaglio perde denaro. Negli Stati Uniti i CFD sono vietati alla clientela al dettaglio.
L’effetto cumulativo dei costi di negoziazione e della tassazione delle plusvalenze a breve termine sui rendimenti netti.
Un trader che ogni giorno effettua 4 operazioni complete di apertura e chiusura, con spread e commissioni di circa 0,50 $ per operazione, spende circa 500 $ all’anno (4 × 0,50 $ × 252 giorni): circa il 5% di un conto da 10.000 $, soltanto in costi operativi e prima ancora di considerare le operazioni in perdita. Nella maggior parte delle giurisdizioni, le plusvalenze a breve termine sono tassate alle aliquote ordinarie sul reddito, erodendo ulteriormente l’eventuale vantaggio lordo. Chi mantiene gli investimenti a lungo termine, invece, rinvia il pagamento delle imposte e beneficia della capitalizzazione composta.
Due attività profondamente diverse, ma spesso confuse nel dibattito comune.
Il trading cerca di trarre profitto dalle variazioni di prezzo a breve termine e richiede un vantaggio stabile e replicabile rispetto a controparti dotate di ingenti capitali. L’investimento punta a partecipare alla creazione di valore delle imprese nel lungo periodo, affidandosi soprattutto alla diversificazione e al tempo per generare rendimenti. I dati mostrano che, per l’investitore al dettaglio medio, le probabilità di successo sono nettamente superiori con l’investimento a lungo termine.
Investire a lungo termine con costi contenuti e un’ampia diversificazione, in genere attraverso fondi indicizzati globali.
Acquista quote di fondi indicizzati azionari globali, oppure di fondi con una data obiettivo, con regolarità e secondo un piano prestabilito.
Mantieni gli investimenti attraverso i cicli di mercato. Reinvesti i dividendi.
Sfrutta i conti con agevolazioni fiscali, dove disponibili.
Evita la leva finanziaria, la concentrazione su un solo titolo e la speculazione a breve termine.
Storicamente, chi ha mantenuto a lungo termine un investimento in indici azionari globali diversificati ha ottenuto rendimenti di circa il 5% annuo al netto dell’inflazione, circa l’8% prima dell’inflazione, senza dover seguire i mercati ogni giorno davanti a uno schermo.
Investitore, ricercatore e autore che si occupa di tutela dei consumatori in ambito finanziario e di etica. Autore di Day Trading Kills e fondatore di Humane Foundation.
Formazione: University of Salford; ENEB (Escuela de Negocios Europea de Barcelona); ISEB; Universidad Isabel I; Institute of Leadership & Management. Per saperne di più, visita la pagina di presentazione o roghani.org.
Un libro fondato su evidenze empiriche che raccoglie e sintetizza studi accademici e dati delle autorità di vigilanza sui risultati del day trading dei piccoli investitori su forex, azioni, opzioni, futures e criptovalute.
ISBN 9798899652240. Prima pubblicazione nel 2022. 28 capitoli. Disponibile esclusivamente in inglese, in edizione cartacea con copertina flessibile, su Kindle e come audiolibro Audible. Questo sito offre guide gratuite in 12 lingue, ma il libro non è stato tradotto.
Il day trading è redditizio per la maggior parte delle persone?
No. Gli studi accademici basati su ampi campioni di dati e le informative dei broker regolamentati mostrano con regolarità che la maggior parte dei trader al dettaglio perde denaro al netto dei costi.
Perché così tanti day trader perdono denaro?
Spread, commissioni, slippage, leva finanziaria, imposte, concorrenza ed errori comportamentali determinano un rendimento atteso negativo per il trader al dettaglio medio.
Qual è l’alternativa sostenuta dalle evidenze?
Investire a lungo termine con costi contenuti e una diversificazione globale evita il peso dei costi di negoziazione ripetuti e lascia che la capitalizzazione composta faccia il suo corso.